Les cotisations URSSAF sont souvent la ligne la moins bien anticipée par les auto-entrepreneurs, alors qu’elles représentent en réalité un simple pourcentage fixe du chiffre d’affaires encaissé. En 2026, plusieurs ajustements viennent modifier légèrement la donne : une hausse du taux pour les professions libérales (BNC), de nouveaux plafonds de chiffre d’affaires, et une réforme de l’ACRE qui réduit l’avantage de la première année d’activité. Voici les chiffres à jour et la méthode pour calculer précisément ce que vous devrez reverser.
Le principe : un pourcentage fixe du chiffre d’affaires encaissé
Contrairement à un salarié ou à un dirigeant de société classique, l’auto-entrepreneur ne paie pas de cotisations sur un bénéfice ou un salaire, mais directement sur son chiffre d’affaires encaissé, selon un taux forfaitaire fixé par nature d’activité. Concrètement : pas de chiffre d’affaires sur une période donnée, pas de cotisations à payer sur cette période. C’est l’un des grands avantages du régime pour démarrer une activité sans prendre de risque financier lourd. La contrepartie : les cotisations s’appliquent dès le premier euro encaissé, sans possibilité de déduire des charges réelles (loyer, matériel, achats).
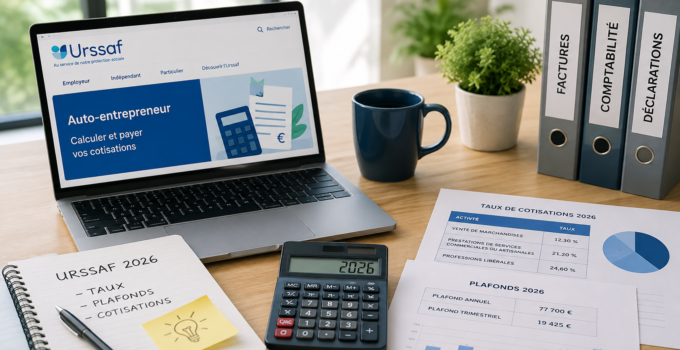
Les taux de cotisations 2026 par type d’activité
- Vente de marchandises (BIC vente) : 12,3 % du chiffre d’affaires HT
- Prestations de services commerciales ou artisanales (BIC services) : 21,2 % du chiffre d’affaires HT
- Professions libérales non réglementées (BNC, régime général) : 25,6 % du chiffre d’affaires HT, un taux en hausse depuis le 1er janvier 2026 (il était de 24,6 % auparavant), dans le cadre du renforcement de la protection sociale et de la retraite complémentaire de cette catégorie
À ces taux s’ajoute la Contribution à la Formation Professionnelle (CFP), de l’ordre de 0,1 à 0,3 % selon l’activité, ainsi qu’une éventuelle taxe pour frais de chambre consulaire (artisans et commerçants).
Conseil : si vous exercez une activité mixte (vente et prestation de services), les deux taux s’appliquent séparément à la part de chiffre d’affaires correspondante. Ne calculez pas un taux moyen approximatif : détaillez bien votre CA par nature d’activité lors de la déclaration.
Les plafonds de chiffre d’affaires à ne pas dépasser
Pour la période 2026-2028, les plafonds annuels du régime micro-entreprise sont fixés à :
- 203 100 € pour les activités de vente de marchandises, restauration ou hébergement
- 83 600 € pour les prestations de services et les professions libérales
Le dépassement de ces seuils pendant deux années civiles consécutives entraîne un basculement automatique vers un régime réel d’imposition (entreprise individuelle au réel, ou société type EURL/SASU). Ce sujet mérite un article à part entière, tant les conséquences sur la comptabilité et la fiscalité sont importantes.
Le versement libératoire de l’impôt sur le revenu : une option à évaluer
En complément des cotisations sociales, vous pouvez opter pour le versement libératoire, qui permet de régler l’impôt sur le revenu en même temps que vos cotisations URSSAF, sous forme d’un pourcentage supplémentaire du chiffre d’affaires (environ 1 % pour la vente, 1,7 % pour les prestations BIC, 2,2 % pour les BNC). Cette option est avantageuse principalement si votre taux marginal d’imposition personnel est élevé ; dans le cas contraire, il est souvent plus intéressant de rester au barème classique de l’impôt sur le revenu avec l’abattement forfaitaire pour frais professionnels.
ACRE : une exonération de première année revue à la baisse en 2026
L’ACRE (Aide à la Création ou Reprise d’Entreprise) permet historiquement de bénéficier d’un taux de cotisations réduit lors de la première année d’activité, sous certaines conditions d’éligibilité (demandeurs d’emploi notamment). Une réforme entrée en vigueur au 1er juillet 2026 a toutefois réduit l’ampleur de cette exonération, en particulier pour ceux qui s’immatriculent en cours d’année : le passage au taux normal en cours d’exercice peut représenter une augmentation sensible des cotisations dues sur les mois suivants. Si vous êtes éligible à l’ACRE, mieux vaut vérifier précisément votre situation avant de vous immatriculer, car la date exacte de création peut avoir un impact réel sur le montant total de vos cotisations sur l’année.
Exemple chiffré
Un consultant indépendant (profession libérale, BNC) qui facture 4 000 € HT sur un mois donné devra reverser environ 1 024 € de cotisations sociales (25,6 %), auxquels s’ajoutent la CFP et, le cas échéant, le versement libératoire s’il a opté pour cette option. Sur cet exemple, il lui reste donc autour de 2 900 à 3 000 € avant impôt sur le revenu (hors option de versement libératoire) ou après règlement de l’impôt (avec l’option). C’est cette différence entre chiffre d’affaires facturé et revenu réellement disponible qui surprend le plus les nouveaux auto-entrepreneurs.
FAQ : les questions les plus fréquentes
Que se passe-t-il si je n’ai pas de chiffre d’affaires sur un mois ou un trimestre ?
Vous déclarez un chiffre d’affaires nul et ne payez aucune cotisation pour cette période. C’est l’un des principaux avantages du régime, mais attention : un CA nul prolongé n’ouvre aucun droit à la retraite ni à l’assurance maladie pour cette période.
Le taux de cotisations dépend-il de mon bénéfice réel ?
Non. Le taux s’applique sur le chiffre d’affaires brut encaissé, sans tenir compte de vos charges réelles (matériel, loyer, déplacements). C’est un avantage si vos charges réelles sont faibles, mais un inconvénient si elles sont importantes.
Dois-je payer la même chose si je suis en franchise de TVA ?
Oui, les cotisations URSSAF sont indépendantes du régime de TVA. La franchise de TVA change uniquement la manière dont vous facturez vos clients, pas le calcul de vos cotisations sociales.
Conclusion
Les cotisations URSSAF restent l’un des mécanismes les plus simples du régime auto-entrepreneur : un pourcentage fixe, calculé sur le chiffre d’affaires encaissé, sans mauvaise surprise si l’on connaît son taux à l’avance. Les principaux points à surveiller en 2026 sont la hausse du taux BNC, la réforme de l’ACRE pour les nouveaux entrepreneurs, et le respect des plafonds de chiffre d’affaires pour éviter un basculement non anticipé vers un régime réel. Mettre ces chiffres de côté systématiquement, dès l’encaissement, reste la meilleure façon d’éviter les mauvaises surprises de trésorerie en fin de trimestre.